CFP®とAFPの認定者18万3,830人のうち、FP事務所や士業事務所で働いている人は7%です。日本FP協会が公表している業種別の内訳では、生命保険・損害保険が21%、証券が19%、事業会社が14%、銀行・金融が12%で、資格を持つ人の多くは、金融商品を扱う会社の中で働いています。[1]
そこから独立を考えるとき、資格や集客の前に決めておくことがあります。相談料だけで稼ぐのか、保険などの商品の手数料も受け取るのかです。この選択によって、名乗れる立場、使える公的な仕組み、守るべき法律の線が変わります。この記事では、その選択を公表されている数字と開業したFPの声から整理し、相談料の決め方と相談の受け方まで扱います。
この記事の結論
FPとして独立する人は資格者の中では少数で、FP事務所・士業事務所で働く人は認定者の7%です。最初に決めるのは、相談料で稼ぐか、保険などの手数料も受け取るかです。手数料を受け取らない人は、相談料の8割を補助するJ-FLECのクーポンの対象になれますが、配られた件数は限られるため、自分で有料相談を受ける仕組みを作っておきます。
目次
1人で相談の仕事を始めるときの考え方は、個人・少人数チーム向けリソース集にまとめています。この記事は公表されている資料と法令の内容を紹介するもので、個別の判断についての助言ではありません。
独立系FPは少数派
FPの資格は、金融機関や保険会社の社員が仕事のために取ることが多い資格です。独立して相談を仕事にしている人は、資格を持つ人の一部で、その分、独立した後に相談できる仲間も少なくなります。
資格を持つ人の多くは金融機関で働く
日本FP協会の個人会員は19万9,988人で、そのうちCFP®認定者が2万8,529人、AFP認定者が15万560人です(2026年4月時点)。[2]先の業種別の内訳で、FP事務所・士業事務所は7%なので、認定者の数に当てはめると約1万2,900人になります。[1]この中には税理士事務所などで働く人も含まれるため、独立して相談を受けているFPは、さらに少ないと考えられます。
協会が2022年に行った調査では、仕事でFPの知識を使っている人は全国で約810万人、そのうち複数の分野で顧客に対応しているFP実務家は約66万人と推計されています。[3]FPの知識を使う人は多くても、それを独立した相談の仕事にしている人は限られます。
独立系FPが抱える悩み
同じ調査で、協会の会員のうち独立系のFPが挙げた問題意識は、「実務経験を積む機会が限られている」「会員同士の交流活動に参加しにくい」「トラブル発生時の対応」でした。[3]会社の中にいれば、先輩の相談に同席したり、困ったときに上司に聞いたりできますが、独立すると、経験を積む場も相談相手も自分で作ることになります。
勉強会や支部の活動に参加する、税理士や社労士など他の専門家とつながっておく、といった準備は、独立した後の孤立を防ぐためにも役立ちます。
名乗れる名称と資格
FPには、弁護士や税理士のような独占業務はなく、「ファイナンシャルプランナー」と名乗ること自体に資格は要りません。ただし、国家資格のFP技能検定に合格していない人は「技能士」という名称を使えません(職業能力開発促進法第50条第4項)。[4]CFP®とAFPは登録商標で、日本FP協会の認定を受けた人が使う資格の名称です。[2]
独占業務がないということは、何を仕事にするかを自分で決められるということでもあり、同時に、法律で他の専門家に任された仕事に踏み込まないよう注意が要るということでもあります。どちらの面も、次の稼ぎ方の選択に関わってきます。
稼ぎ方は3つ
独立したFPの収入は、大きく相談料、商品の手数料、講師や執筆の報酬の3つに分かれます。どれか1つに絞る人もいれば、組み合わせる人もいます。
相談料で稼ぐ
家計の見直し、ライフプラン表の作成、資産形成の考え方など、相談そのものに料金をもらう形です。商品を売らないので、どの保険や金融商品を選んでも収入が変わらないことが、相談する人にとっての安心材料になります。
一方で、無料の相談と比べられる難しさがあります。後で取り上げる公的機関の有料相談の利用者は、感想として「無料相談も多くある中で有料相談を選ぶことには迷いもあった」と書いています。[5]保険会社の窓口やセミナーの後の個別相談など、相談が無料で受けられる場面は多く、有料の相談にはその違いを説明する力が要ります。
手数料を組み合わせる
相談に加えて、保険や不動産などの取引から手数料を受け取る形です。独立系FPを育成する会社を経営する井章弥さんは、独立系FPを10年続けてきた経緯をnoteに書いています。最初は金融教育の事業から始め、次に保険の見直しの事業を作り、「今では会社として、年間500件以上の保険の見直しをすることができていて」、さらに不動産の仲介や経理の代行へ広げてきたといいます。[6]
合同会社芙蓉宅建FPオフィス代表のオーノさんも、「独立系FPで開業して10周年、法人化してもう5年」と書き、「FP・宅建・金融教育、やれること全部使って走ります」と続けています。[7]長く続いている独立系FPには、相談だけでなく、資格や事業を組み合わせて収入の柱を複数持つ人が多く見られます。手数料を受け取る場合は、保険の募集人の登録など、それぞれの法律の手続きが要ります。
講師・執筆・教室
セミナーの講師、記事の執筆や監修、マネースクールの運営なども、FPの収入源です。1対1の相談より多くの人に届き、相談につながる入口にもなります。先の井さんも、最初の事業はマネースクールでした。[6]
どの形を選ぶにしても、FPの仕事には越えてはいけない線があります。次にそれを確かめます。
越えてはいけない4つの線
FPが扱う家計、税金、保険、投資、相続には、法律で特定の資格者や登録業者にしか認められていない仕事が含まれます。一般的な説明はできても、個別の具体的な判断や手続きはできない、というのが共通する考え方です。
| 法律 | できないこと | FPができること |
|---|---|---|
| 税理士法 | 税理士でない人が、個別の税務相談や税務書類の作成をすること | 税の仕組みの一般的な説明 |
| 金融商品取引法 | 登録なく、報酬を得て有価証券の価値や投資判断を助言すること | 制度や商品の仕組みの説明、家計全体の資産配分の考え方 |
| 保険業法 | 募集人などの登録なく、保険の契約の代理や媒介をすること | 保障の必要額の試算、保険の一般的な説明 |
| 弁護士法 | 弁護士でない人が、報酬を得て個別の法律事件を扱うこと | 法律の一般的な知識の説明 |
税と法律の相談
税理士法第52条は、税理士でない者が税理士業務を行うことを禁じています。[8]税理士業務には税務相談が含まれるため、「私の場合、相続税はいくらになりますか」という質問に具体的に計算して答えることは、無料でも問題になりえます。弁護士法第72条も、弁護士でない者が報酬を得る目的で法律事件の法律事務を扱うことを禁じています。[9]
投資の助言と保険の募集
金融商品取引法は、報酬をもらって有価証券の価値や投資判断について助言する契約(投資顧問契約)に基づく助言を「投資助言・代理業」とし、内閣総理大臣の登録がなければ行えないとしています(第28条第3項、第29条)。[10]保険業法第275条は、登録を受けた募集人などでなければ保険の募集を行ってはならないと定めています。[11]
「どの銘柄を買えばよいか」に答える相談は投資助言、「この保険に入りましょう」と契約まで進める相談は保険の募集に当たりうるため、相談料の仕事として受ける範囲を先に決めておきます。
線の手前で専門家につなぐ
線を越えそうな相談が来たときに、税理士、弁護士、司法書士などにつなげる関係を作っておくと、相談者にとっても安心です。FPの役割は、家計全体を見て、どの専門家に何を聞けばよいかを整理することにもあります。税理士の側から見た開業の事情は税理士の開業の記事で紹介しています。線を確かめたら、手数料を受け取らない形を選んだ人が使える公的な仕組みを見ます。
J-FLEC認定アドバイザーという選択
金融経済教育推進機構(J-FLEC)は、一定の中立性を持つ顧客の立場に立ったアドバイザーを「J-FLEC認定アドバイザー」として認定し、公表しています。[12]手数料を受け取らない形で独立するFPにとって、この認定が使えるかどうかが分かれ目になります。
認定の要件
認定の要件の1つ目は、金融商品の組成や販売などを行う金融機関等に所属していないこと、そして、そうした金融機関等から、顧客へのアドバイスの信頼性や公正性に影響を及ぼしうる報酬を得ていないことです。[12]このほか、CFP®、AFP、FP技能検定2級以上などの資格と一定の業務経験が求められ、書類と面接の審査、研修を経て、プロフィールがウェブサイトに掲載された時点で認定となります。[12]
保険の代理店に所属して手数料を受け取る形を選ぶと、この認定は受けられません。相談料で稼ぐか、手数料も受け取るかの選択は、この公的な仕組みを使えるかどうかの選択でもあるということです。
割引クーポン
J-FLECは、認定アドバイザーの有料の個別相談を初めて利用する人に、相談料の8割(1時間あたり上限8,000円、3時間で上限2万4,000円)を割り引く電子クーポンを配っています。[13]たとえば1時間1万円の相談なら、利用者の負担は2,000円になります。クーポンを使えるのは、認定アドバイザーのうち所定の手続きを経た対象事業者だけです。
数字で見る現状
J-FLECが公表している2026年3月末時点の状況は、次のとおりです。[5]
| 項目 | 数字 |
|---|---|
| 認定アドバイザーの人数 | 1,351人(50代29.8%、60代41.5%) |
| クーポンの対象事業者 | 407人 |
| 2025年度に配ったクーポン | 800件(2024年度は264件) |
| 利用者のうち「今後も有料のアドバイスを受けたい」 | 93.8% |
クーポンを使った人の93.8%が、今後も有料の相談を受けたいと答えています。利用者の年代は30代が34.8%で最も多く、有料の相談にお金を払う人は、若い世代にも確かにいることが分かります。[5]
一方で、2025年度に配られたクーポンは800件で、対象事業者407人で割ると、1人あたり年に2件ほどです。クーポンは有料相談のきっかけにはなっても、それだけで予定が埋まるわけではありません。
無料の相談との違い
J-FLEC自身も、認定アドバイザーなどによる無料の相談を行っていて、2025年度は3月末までに359件の個別相談を実施しました。[5]無料の相談は入口として、もっと詳しく相談したい人は有料の相談へ、という流れです。
独立したFPは、この流れの「有料の相談」の側に立つことになります。クーポンの利用者が書いていた「有料であるからこその安心感」[5]を、自分の相談でどう具体的に示すかが、料金を決める前の課題です。料金の決め方を見ていきます。
相談料の決め方
相談料には決まった相場がなく、自分の時間から逆算して決めるのが確かです。公開されている数字を参考にするときは、その出どころを確かめます。
公開された相場はない
日本FP協会の東京支部は、有料相談の料金体系はFPがそれぞれ独自に設定しているとし、1時間あたりの金額が1つの目安になるものの、月額や年額の定額制、顧問制など相談形態によってさまざまだと説明しています。[14]具体的な金額の目安は示していません。
ウェブ上には、協会の資料を出典として「1時間5,000円〜1万円」とし、それに月160時間をかけて年収を計算している記事もあります。しかし、協会のそのページには金額が書かれていません。また、1か月の勤務時間のすべてを有料相談で埋める前提は、実際の独立系FPの働き方とかけ離れています。
1か月に受けられる有料相談の数
有料の相談には、相談の時間のほかに、事前に資料を読む時間と、相談の後にライフプラン表や提案をまとめる時間がかかります。たとえば、次の仮定で計算します。金額と時間は、この記事の仮定です。
- 1回の相談は90分で、相談料は1万5,000円
- 事前の準備と、相談後の資料作りに合わせて2時間
- 1件あたりにかかる時間は3.5時間
| 1か月の相談件数 | 売上 | かかる時間 |
|---|---|---|
| 10件 | 15万円 | 35時間 |
| 20件 | 30万円 | 70時間 |
| 30件 | 45万円 | 105時間 |
月に20件の相談で売上は30万円、年に360万円です。ここに集客、勉強、事務の時間が加わるので、相談料だけで暮らすには、1件の単価を上げるか、継続の相談や講師の仕事を組み合わせる必要が出てきます。月160時間を相談に使う計算だと、90分の相談を月100件以上こなすことになり、現実的ではありません。
単発と継続を組み合わせる
協会の説明にもあったように、相談料には時間制のほか、月額の定額制や顧問制もあります。[14]初回はライフプラン表の作成までを単発の相談として受け、その後の見直しを年に数回の継続の相談にすると、準備の時間を減らしながら、売上の見通しも立てやすくなります。
初回の相談は、クーポンを使う人や紹介で来た人にとっての入口です。初回で何が分かるかを、相談の申し込みのページではっきり書いておくと、無料の相談との違いが伝わります。料金が決まったら、独立の手続きと準備です。
独立の手続きと準備
FPの独立には、税理士や社労士のような登録の手続きがありません。その分、手続きより、資格、場所、資金、始め方を自分で決めることが準備の中心になります。
開業届と、個人か法人か
個人で始めるなら、税務署に開業届を出し、青色申告にするなら承認の申請もします。届出の期限の説明は記事によって違います。国税庁の案内に沿って期限を読み解いたピラティス開業についての記事も確かめておくと迷いません。売上が小さいうちは個人で始め、事業が増えてから法人にする人が多く、先のオーノさんも開業から5年ほどで法人にしています。[7]
手数料を受け取る形を選ぶなら、保険の募集人の登録や代理店との契約、不動産の宅地建物取引業の免許など、事業ごとの手続きが別に要ります。相談料だけの形なら、こうした手続きは要りません。
上位資格とダブルライセンス
独立に資格は必須ではありませんが、J-FLEC認定アドバイザーになるには、CFP®、AFP、FP技能検定2級以上などの資格と一定の業務経験が求められます。[12]認定アドバイザー1,351人のうち、CFP®を持つ人は48.1%、AFPは20.7%で、士業の資格で認定された人は3.7%でした。[5]
宅地建物取引士、社会保険労務士、キャリアコンサルタントなどを組み合わせると、相談の範囲が広がり、紹介も受けやすくなります。2つ目の資格は、扱いたい相談から逆算して選ぶと、学ぶ時間がそのまま仕事につながります。逆に、中小企業診断士の20.5%はFPの資格も持っていて、診断士の側から見た独立の事情は中小企業診断士の独立の記事で紹介しています。
事務所、資金、副業から始めるか
相談の多くはオンラインで受けられるため、自宅を拠点にし、対面の相談は貸し会議室を使う形でも始められます。自宅の住所を公開したくない場合は、予約が確定した人だけに場所を知らせる方法もあります。
資金は、事務所の費用より、売上が立つまでの生活費が大きくなります。先の計算のように相談料だけで月30万円に届くには時間がかかるので、勤めながら週末の相談枠から始め、件数が見えてから独立する人も少なくありません。金融機関や保険会社に勤めている人は、兼業の規程と、勤め先の顧客との関係を先に確かめます。準備が整ったら、相談の受け方です。
相談の受け方
有料の相談は、当日の90分の前に、何を準備できるかで中身が変わります。申し込みの段階で聞くこと、先にもらう資料、相談の範囲を決めておきます。
申し込みで聞くこと
- 家族の構成と、年齢
- 相談したいこと(家計の見直し、教育費、住宅の購入、老後の資金、資産形成など)
- いまの収入と支出のおおよその額
- 加入している保険、住宅ローン、NISAやiDeCoなどの状況
- 相談で何が分かればよいか
最後の項目は、相談の終わりに何を手渡すかを決める手がかりになります。相談者が持ち帰りたいものと、こちらが渡せるものを申し込みの段階でそろえておくと、相談の満足度が上がります。
資料を先にもらう
源泉徴収票、保険証券、ねんきん定期便、住宅ローンの返済予定表などを相談の前にもらっておくと、当日は数字の確認ではなく、判断の相談に時間を使えます。資料は個人の情報そのものなので、受け取る方法と、相談が終わった後の扱いを先に決め、相談者に伝えます。
相談の範囲を先に伝える
先に見た4つの線に関わる質問が出たときにどう答えるかも、申し込みの段階で伝えておきます。「個別の税額の計算や、特定の銘柄の推奨は行いません。必要な場合は専門家をご紹介します」と書いておけば、相談の当日に気まずくなることを防げます。最後に、申し込みと支払いを1度に受ける方法です。
申し込みから支払いまでを1回で済ませる
有料の相談では、日時が決まってから支払いの案内を送り、入金を確かめる、というやり取りが相談1件ごとに発生します。相談者が日時を選んだその場で相談料まで払える形にしておくと、このやり取りがなくなり、無断のキャンセルも減ります。
FPの有料相談で必要になること
- セミナーの登壇や別の相談がある時間は、相談者に見せない
- 家族の構成や相談したいことを、日時と一緒に書いてもらう
- 日時を選んだ流れのまま、カードで相談料を払ってもらう
- オンライン面談の入室方法と、前日の確認を自動で送る
SailLab(セイルラボ)
以下では、この4つに対応しているツールの一例として、SailLab を取り上げます。
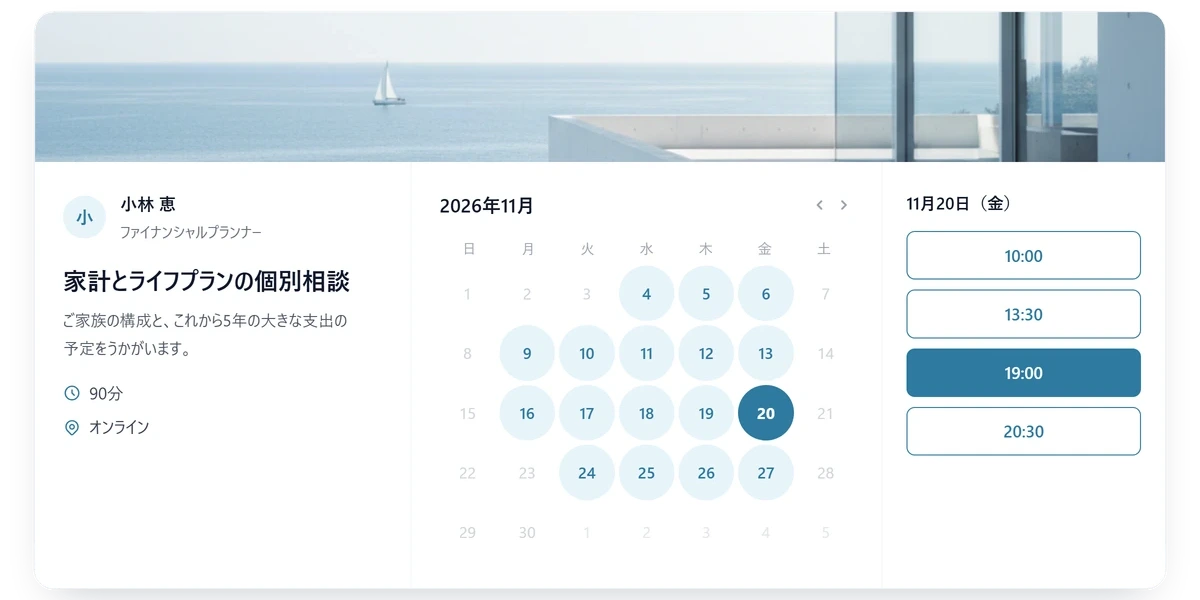
SailLab は、予約ページ・カレンダー連携・事前決済・リマインドメールを1つにまとめた国産の予約システムです。
- GoogleカレンダーやMicrosoftのカレンダーと連携し、予定のある時間は予約を受けません
- 予約ページごとに受付フォームを付け、家族の構成や相談したいことを相談の前に聞けます
- 予約と同時にカードで相談料を受け取れます。入金は自分のStripeアカウントに直接入ります
- ZoomやGoogle Meet、TeamsのURLを予約ごとに発行し、確認とリマインドのメールを自動で送ります
60分と90分のように、相談の長さを複数用意して相談者に選んでもらうこともできます。カード決済にはStripeの手数料3.6%がかかり、SailLab の手数料はプランによって0%または3%です。料金は料金ページで確認できます。
できないこと
できないことも書いておきます。月額の定額制や顧問制の料金を、相談者から自動で毎月受け取る機能はありません。SailLab で受け取れるのは、予約ごとの相談料です。継続の相談を月額で受ける場合は、別の方法で請求します。
J-FLECのクーポンを読み取ったり、割引を自動で計算したりする機能もありません。クーポンを使う相談は、J-FLECの案内に沿って別に扱います。ライフプラン表の作成や保険の管理の機能はなく、通知はメールだけで、LINEには対応していません。最後に、どの形で独立するかを早見表にまとめます。
どの形で独立するかの早見表
| あなたの状況 | 向いている形 | 最初にすること |
|---|---|---|
| 商品を売らない中立の立場で相談したい | 相談料で稼ぐ形 | J-FLEC認定アドバイザーの要件を確かめ、有料相談の予約ページを作る |
| 保険や不動産の知識と人脈がある | 手数料を組み合わせる形 | 募集人などの登録を確かめ、相談と販売の線引きを相談者に説明できるようにする |
| 話すことや書くことが得意 | 講師・執筆を入口にする形 | セミナーの後に個別相談へ進める導線を作る |
| 会社に勤めながら始めたい | 副業として相談料の形から | 勤め先の規程を確かめ、週末の相談枠を決める |
どの形でも、最初の顧客は紹介と、相談の申し込みのしやすさから生まれます。1人で相談の仕事を始めるときの全体像はコーチングで開業する記事、相談料をカードで受け取るときの手数料は決済サービスの手数料を比べた記事も参考になります。有料相談の予約ページを作ってみる場合は、無料アカウントから作成できます。クレジットカード登録は不要です。
参考資料
- 日本FP協会「データで見るFP資格」CFP®・AFP認定者 業種別属性(2025年5月現在、認定者18万3,830人)(2026年10月7日確認)
- 日本FP協会「日本FP協会の概要」会員情報(2026年4月1日現在)(2026年10月7日確認)
- 日本FP協会「「FP実務家推計及び支援に関する調査」結果」2022年10月13日。2022年4〜6月、約8万人へのWebアンケート(2026年10月7日確認)
- e-Gov法令検索「職業能力開発促進法」第50条(2026年10月7日確認)
- 金融経済教育推進機構(J-FLEC)「事業の実施状況(2026年3月末時点)」認定アドバイザーの認定状況、無料体験事業、割引クーポン配布事業(2026年10月7日確認)
- 井章弥(ワンクエスト代表)「僕が独立系FPを10年間続けられた理由①」note、2025年9月21日
- オーノ(合同会社芙蓉宅建FPオフィス代表)のXの投稿、2026年9月1日
- e-Gov法令検索「税理士法」第2条、第52条(2026年10月7日確認)
- e-Gov法令検索「弁護士法」第72条(2026年10月7日確認)
- e-Gov法令検索「金融商品取引法」第2条第8項第11号、第28条第3項、第29条(2026年10月7日確認)
- e-Gov法令検索「保険業法」第275条(2026年10月7日確認)
- 金融経済教育推進機構(J-FLEC)「J-FLEC認定アドバイザーになるには」認定要件(2026年10月7日確認)
- 金融経済教育推進機構(J-FLEC)「J-FLECはじめてのマネープラン」割引クーポン(2026年10月7日確認)
- 日本FP協会 東京支部「相談料の目安(有料相談)」(2026年10月7日確認)
田口 奈津子 / SailLab 編集部
SailLab 編集部で、予約受付・事前決済・無断キャンセル対策や、教室とレッスンの運営など、対面とオンラインでサービスを提供する事業者向けの記事を担当しています。